

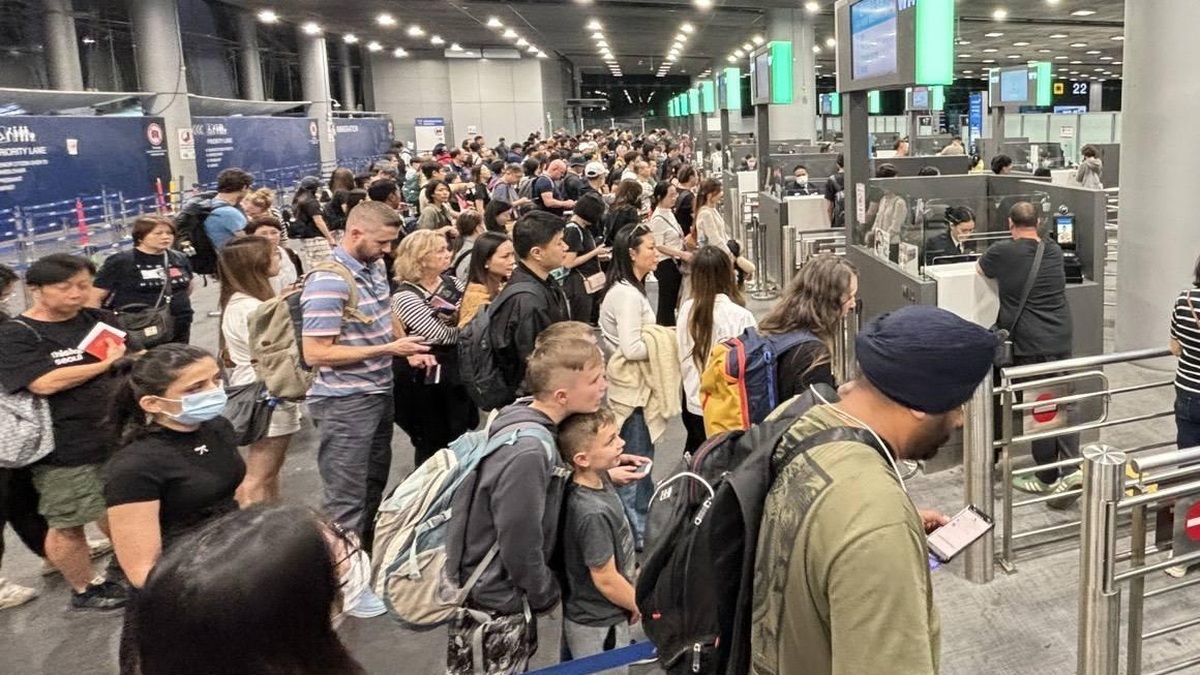
لم تعد التأشيرة وحدها مفتاح المنافسة السياحية بين دول العالم. فبينما تتسابق الحكومات لإلغاء القيود وتبسيط إجراءات الدخول، تكشف التجارب الدولية أن فتح الحدود لا يعني بالضرورة امتلاء الفنادق أو ارتفاع إنفاق الزوار أو تحول الوجهة إلى محطة دائمة على خريطة السفر. فقد تنجح دولة في جذب ملايين السياح، بينما تتعثر أخرى رغم تقديم تسهيلات مماثلة، لتبرز حقيقة اقتصادية مهمة: الوصول إلى الوجهة شيء، والقدرة على إقناع السائح باختيارها والعودة إليها شيء آخر.
وتأتي هذه المفارقة في وقت يشهد فيه العالم توسعًا كبيرًا في حركة السفر، إذ سجلت السياحة الدولية نحو 1.52 مليار سائح خلال عام 2025، بزيادة قدرها 4% عن العام السابق، وفق منظمة الأمم المتحدة للسياحة، التي ربطت هذا النمو بتحسن الطلب العالمي والربط الجوي وتسهيلات التأشيرات، إلى جانب تعافي الأسواق السياحية.
غير أن هذه الأرقام تخفي تفاوتًا واضحًا بين الوجهات. فليست كل دولة تخفف شروط الدخول قادرة على تحويل ذلك إلى نمو مستدام، كما أن ارتفاع أعداد الزوار لا يعني بالضرورة تحسن العوائد الاقتصادية بالنسبة نفسها.
وتكشف بيانات المنظمة الدولية حجم التحول في سياسات السفر؛ إذ تراجعت نسبة سكان العالم الذين يحتاجون إلى تأشيرة تقليدية لدخول الوجهات الدولية من 77% عام 2008 إلى 47% عام 2023، بينما توسعت التأشيرات الإلكترونية والإعفاءات والتأشيرات عند الوصول. ومع ذلك، ظل التنافس على السائح مرتبطًا بعوامل تتجاوز الإجراءات الحدودية.
وتقدم الهند أحدث مثال على هذه المعضلة، بعدما أعلنت في نوفمبر الجاري إصلاحات واسعة لنظام التأشيرات، خفضت بموجبها الفئات الرئيسية من 13 إلى 9، والفرعية من 49 إلى 23، مع تقليص البيانات المطلوبة في نماذج التقديم بنسبة تصل إلى 70%، استعدادًا لتطبيق النظام المعدل بنهاية 2026.
لكن القرار يأتي في ظل تراجع أعداد السياح الأجانب إلى نحو 9.2 ملايين زائر خلال 2025، بانخفاض 9.4% عن العام السابق، وبمستوى لا يزال دون أرقام ما قبل جائحة كورونا، بينما تتطلع البلاد إلى استقبال 100 مليون زائر بحلول عام 2047، ما يثير تساؤلات حول مدى قدرة تسهيلات التأشيرات وحدها على تحقيق هذه الطموحات.
والحقيقة أن الإصلاح الهندي يعالج عائقًا مهمًا، لكنه لم يدخل بعد مرحلة تسمح بقياس نتائجه. أما التحدي الأوسع فيرتبط بقدرة الوجهات على توفير إقامة مناسبة، ونقل مريح، وخدمات متكاملة، وتجارب تمنح السائح سببًا لاختيار الهند بدلًا من وجهات آسيوية منافسة.
وفي المقابل، تقدم السعودية تجربة رائدة في بناء الجاذبية السياحية، تقوم على الجمع بين تسهيل الوصول وتطوير المنتج السياحي نفسه. فمنذ انفتاح المملكة على السياحة الدولية، تزامن توسيع خيارات الدخول مع تطوير وجهات جديدة، وتنظيم المواسم والفعاليات، والاستثمار في الضيافة والنقل والتجارب الثقافية والطبيعية.
وتشير البيانات الرسمية إلى تسجيل نحو 123 مليون سائح محلي ووافد خلال عام 2025، في مؤشر يعكس اتساع السوق السياحية وتنوع مصادر الطلب، ويؤكد أهمية التكامل بين السياحة المحلية والدولية في بناء قطاع سياحي مستدام.
وتبرز في التجربة السعودية وجهات مثل العلا والدرعية وعسير والبحر الأحمر، إلى جانب الفعاليات الكبرى ومشروعات الضيافة، باعتبارها عناصر تمنح الزائر أسبابًا متعددة للسفر. وتوضح هذه التجربة أن التأشيرة تمثل بداية العلاقة مع السائح، بينما تتشكل القيمة الاقتصادية للزيارة من الخدمات والتجارب والإنفاق ومدة الإقامة.
أما اليابان، فتقدم نموذجًا لوجهة استطاعت تحويل جاذبيتها الثقافية والطبيعية إلى أرقام قياسية. فقد استقبلت نحو 42.7 مليون زائر دولي خلال 2025، بارتفاع 15.8% عن العام السابق، وفق منظمة السياحة الوطنية اليابانية.
ولا يمكن تفسير هذا النمو بالتأشيرات وحدها؛ إذ تتداخل معه شبكة النقل الواسعة، وتنوع التجارب بين المدن الحديثة والمواقع التاريخية والطبيعة، فضلًا عن الطلب القادم من الأسواق الآسيوية والدولية. لكن النجاح نفسه يفرض تحديًا آخر يتمثل في إدارة الازدحام السياحي وحماية جودة التجربة في الوجهات الأكثر زيارة.
وهنا تظهر مفارقة لافتة: قد يصبح نجاح الوجهة في جذب السياح مصدر ضغط على بنيتها التحتية وسكانها وخدماتها، ما يجعل إدارة النمو لا تقل أهمية عن تحقيقه.
وتؤكد التجربة المغربية أن تنوع المنتج السياحي يمكن أن يترجم إلى نمو في أعداد الزوار والعوائد معًا. فقد استقبل المغرب 19.8 مليون سائح خلال 2025، بزيادة 14%، بينما بلغت إيرادات السفر نحو 138 مليار درهم، بارتفاع يقارب 21%. ويأتي ذلك في إطار خارطة طريق سياحية تستهدف تحسين تجربة الزائر وتطوير المنتجات وتعزيز الربط والترويج.
لكن الوجه الآخر للمنافسة يظهر في تايلاند، إحدى الوجهات السياحية الآسيوية المعروفة، التي سجلت تراجعًا بنسبة 7.23% في أعداد زوارها الدوليين خلال 2025، إلى نحو 32.97 مليون زائر، رغم استمرار سياسات تسهيل السفر والترويج السياحي. وانخفضت إيرادات السياحة الوافدة بنسبة 4.71%، بينما سجل السوق الصيني، أحد أهم مصادر الزوار، تراجعًا بنحو 33.55%.
ولا تعني هذه النتائج إخفاق سياسة التأشيرات التايلاندية؛ إذ يصعب فصل أثرها عن تغير الطلب في الأسواق الرئيسية، والمنافسة الإقليمية، وثقة المسافرين، وتكاليف الرحلات. لكنها تقدم دليلًا على أن تسهيل الدخول لا يحصّن الوجهات من تقلبات الأسواق، وأن الاعتماد الكبير على جنسيات محددة قد يجعل الأداء السياحي أكثر حساسية لأي تغير في حركة السفر.
وعند المقارنة بين هذه التجارب، تبرز ثلاثة مستويات لقياس النجاح. الأول هو قدرة الدولة على جذب الزائر وإزالة العقبات أمام سفره، والثاني قدرتها على تحويل الزيارة إلى إنفاق وإقامة أطول، والثالث قدرتها على بناء تجربة مشجعة على العودة والتوصية بالوجهة للآخرين. وقد تتقدم دولة في أحد هذه المستويات دون أن تحقق النتائج نفسها في المستويات الأخرى.
كما تكشف المقارنة أن أرقام السياحة تحتاج إلى قراءة دقيقة؛ فبعض الدول تعلن إجمالي السياحة المحلية والوافدة، وأخرى تركز على السياح الدوليين أو الزوار الذين يقيمون ليلة واحدة على الأقل. ولهذا لا تصلح الأرقام المعلنة وحدها لترتيب الدول أو الحكم على نجاح سياساتها دون توحيد أسس القياس.
وفي اقتصاد السياحة الحديث، قد تكون التأشيرة الإلكترونية خطوة مهمة لتقليل الوقت والتكاليف، لكنها لا تعوض ارتفاع أسعار الفنادق، أو ضعف النقل الداخلي، أو محدودية الرحلات الجوية، أو غياب التجارب التي تستحق السفر من أجلها. كما أن التوسع في أعداد السياح دون تطوير الخدمات قد يضغط على الوجهة ويؤثر في رضا الزوار والسكان على حد سواء.
وتقود هذه التجارب إلى نتيجة تتجاوز الجدل حول التأشيرات: فالمنافسة السياحية لا تُحسم عند منفذ الدخول، وإنما تبدأ منه. والدولة التي تريد زيادة حصتها من السفر العالمي تحتاج إلى منظومة متكاملة تربط بين سهولة الوصول وجودة التجربة والقيمة الاقتصادية والاستدامة.
